央行数字货币商业模型:数字人民币的赚钱门道与落地路径
admin 2026年9月28日 15:37:51 最新imtoken官方下载 2
央行数字货币商业模型:数字人民币的赚钱门道与落地路径
我做了十二年支付清算央行数字货币商业模型:数字人民币的赚钱门道与落地路径,眼看着数字人民币从试点走进日常,最关心的一个问题始终是:央行不靠它赚钱,那谁在赚?这套商业模型到底怎么跑通。
数字人民币本身是央行负债央行数字货币商业模型,运营机构不承担铸造成本,但兑换与流通环节存在费用空间。银行和支付机构作为运营方,承担钱包运营、技术维护、商户拓展的成本,收入主要靠商户手续费分成与增值服务。2025年试点扩面后,单城商户接入率已超六成,规模效应正在显现。
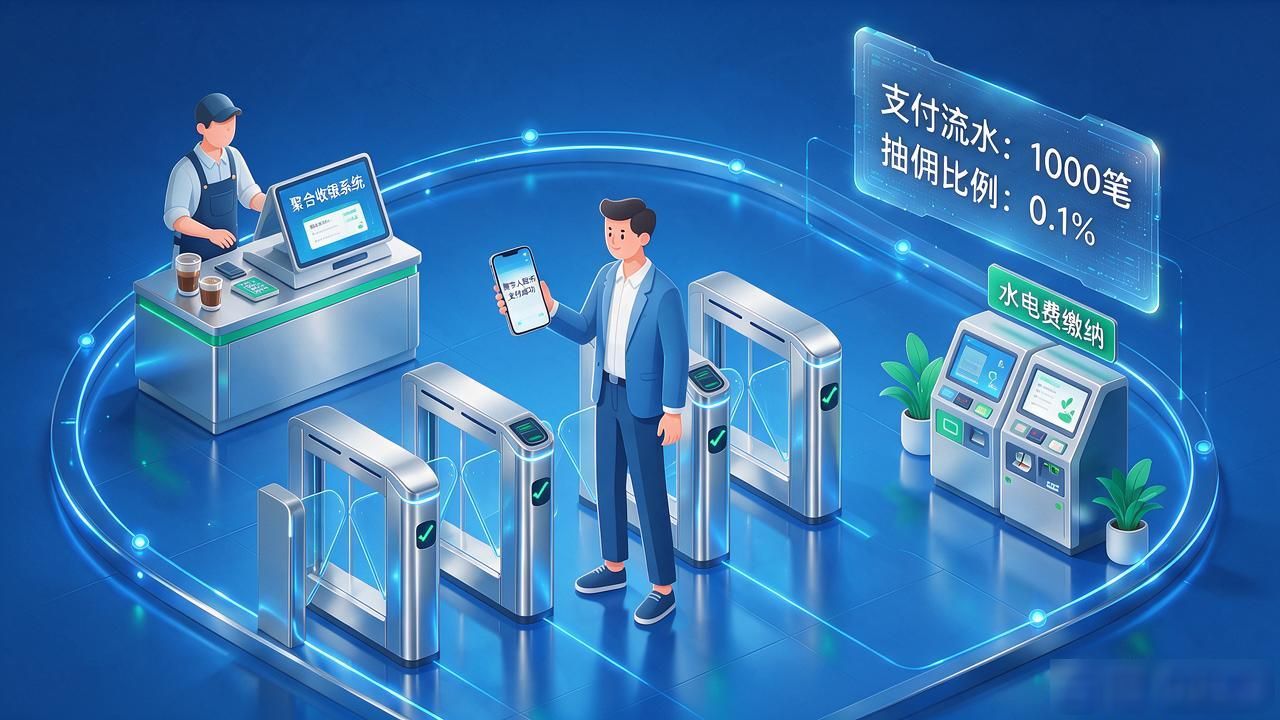
真正跑通商业闭环的,是跨场景的生态聚合。用户拿数字人民币付地铁、买咖啡、缴水电费,高频小额交易黏住用户,商户端的聚合收银、对账、分账系统才是收费大头。某头部支付机构在试点城市单月分账流水已破亿,抽佣率约0.3%,年营收相当可观。
硬件与跨境是第二增长曲线。硬钱包单片成本���到三毛以下后,向银行和车企批量出货的B端收入开始放量。跨境支付层面,数字人民币桥项目让企业结算从两天缩到秒级,单笔手续费远高于传统SWIFT通道。
难点也摆在明面上。消费者端免费策略意味着运营机构前期投入大、回本周期长,中小银行钱包月活不足五千,盈亏平衡点迟迟够不着。一旦监管收紧分成比例,整个模型利润率会被进一步压薄,头部与尾部运营机构之间的差距只会拉得更大。