数字货币铺得越快,普通人越该留神的几笔隐形账
admin 2026年11月7日 16:29:01 imtoken安卓版下载app 8
数字货币铺得越快,普通人越该留神的几笔隐形账
2026年,数字人民币试点城市已覆盖全国超八成地级市,扫码、转账、缴社保全能上。很多人觉得这只是"换了个钱包",但真正盯过底层架构的人知道,央行数字货币和电子支付是两码事——它意味着每一笔消费、每一次转账都跑在一张由国家节点支撑的账本上。推行速度越快,普通人需要留神的隐患就越多。
隐私层面,数字人民币的设计是"可控匿名",可"可控"这俩字的解释权在运营方手里。交易对手、时间、金额、地点全量记录在链上,商家、平台、银行各留一份。你买什么药、去哪家店、几点发的工资,这些数据聚合起来就是精准画像,比手机app收集的信息细得多。某环节的数据接口一旦出了安全漏洞数字货币推行的隐患,泄露的不是几条聊天记录,是完整的财务行为轨迹。
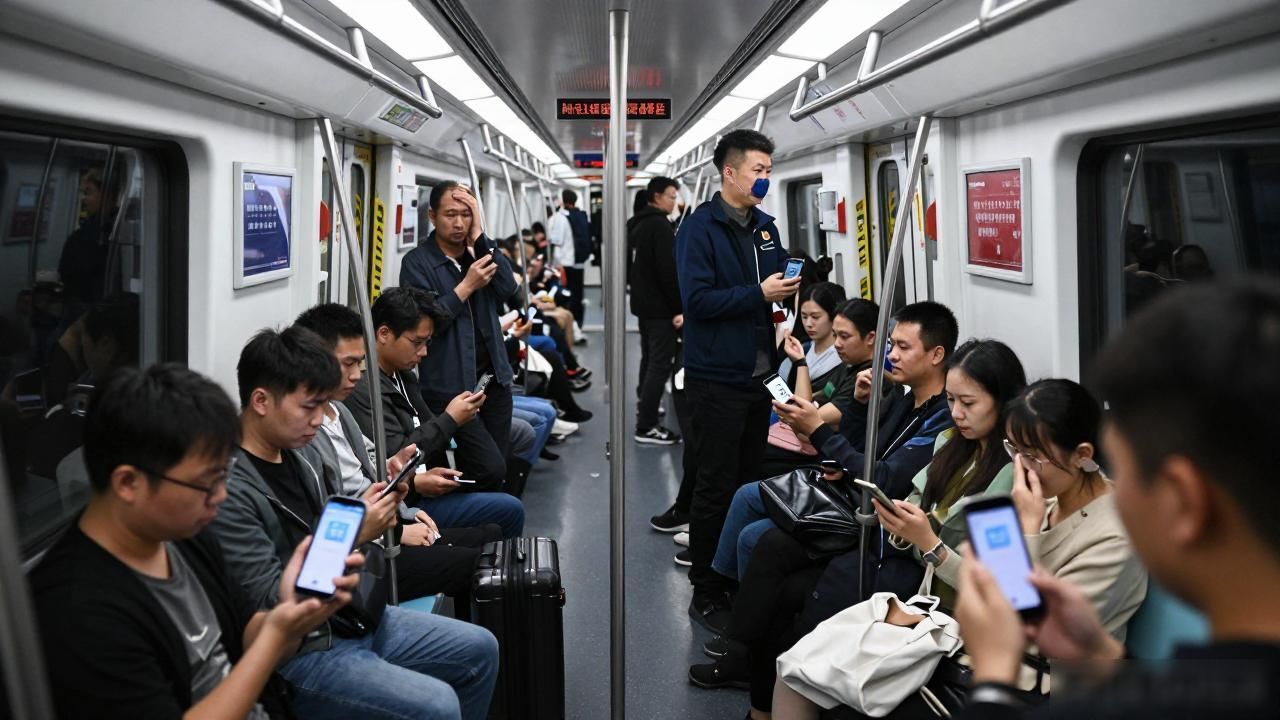
技术依赖也绕不开。数字人民币硬钱包高度依赖手机在线,离线模式容量和笔数有限。真遇到大面积断网、基站故障、芯片级攻击数字货币铺得越快,普通人越该留神的几笔隐形账,底层协议一停,整个支付体系跟着停。你钱包里的钱不是不能花,是"花不出去"。对习惯了刷卡、现金、转账全通的普通人来说,这种"单点故障"的焦虑是实打实的——你没法在地铁里掏出一张纸币。
金融体系层面的连锁反应同样扎眼。银行全面转向数字人民币清算后,中间层的结算、对账、风控流程全得重写。过渡期一旦出现兼容bug或延迟,商户端最先遭殃——收款码扫了不跳到账,小商户一天几百笔流水全卡住。更远的风险是,所有交易数据集中在少数几个国家级节点,攻击面越大,系统性风险的代价就越高。